

Primera Página - Agencia de Noticias - Bogotá. - Según el más reciente informe de Standar and Poor´s Global, el proyecto gasífero Sirius, del Grupo Ecopetrol y Petrobras, tiene viabilidad financiera y su valor neto antes de impuestos alcanza los US$1.700 millones. “Los descubrimientos realizados en los pozos Sirius-1 y Sirius-2 en la Cuenca de la Baja Guajira marcan un momento crucial para el sector energético de Colombia”, dice S&P. El proyecto Sirius es una empresa conjunta entre Ecopetrol y Petrobras Colombia y las compañías petroleras nacionales de Brasil, respectivamente. Como lo anunció el pasado cinco de diciembre de 2024 el operador, Petrobras, el campo de gas Sirius 1 está preparado para aumentar significativamente las reservas de gas de Colombia, y el bloque más amplio podría contener más de seis terapies cúbicos de gas (Tcf). Anteriormente conocido como Uchuva, el campo es parte del bloque GUA-OFF-0, anteriormente conocido como Tayrona. S&P dice que si bien los proyectos futuros no resolverán la escasez de gas natural en el país prevista por la Asociación Colombiana de Gas Natural, el nuevo descubrimiento podría triplicar las reservas de gas de Colombia y transformar el futuro del suministro de gas en la región. Añade que los expertos creen que el desarrollo de este campo podría desempeñar un papel importante en la mejora de la seguridad energética de Colombia, ya que podría reducirse la dependencia de las importaciones y abordarse la escasez de gas prevista. “Este proyecto puede considerarse una oportunidad importante para el suministro de energía en el país y podría considerarse un activo estratégico dentro del marco más amplio de la seguridad energética del país”, subraya Aspectos destacados del proyecto “La viabilidad comercial del proyecto Sirius aún se encuentra en evaluación, y se prevé realizar pruebas adicionales en el pozo Sirius-2. Sin embargo, Petrobras y Ecopetrol ya han delineado la estrategia de desarrollo inicial para el futuro proyecto. Esta estrategia incluye el inicio de la producción de gas en alta mar entre 2029 y 2030, con cuatro pozos productores y una meseta de producción esperada de 13 MMcm/d (460 MMcf/d) de gas durante una década”, dice S&P Global. “La estrategia de desarrollo propuesta para el proyecto implica la implementación de un sistema submarino, que es una infraestructura submarina utilizada para producir y transportar hidrocarburos en alta mar, y un ducto hasta la costa, que se conecta al complejo Ballena existente. Este enfoque ofrece varias ventajas, en particular en términos de reducción de gastos de capital mediante el uso de la planta de procesamiento de gas existente y la capacidad disponible de reserva”, agrega. Además, subraya que “facilita una conexión sencilla con el mercado interno de gas al integrarse con el Sistema de Transporte Nacional a través de la infraestructura preexistente en la región”. Viabilidad económica y proyecciones financieras Vantage, de S&P Global Commodity Insights, ha modelado el potencial desarrollo de Sirius utilizando la plataforma de estimación de costos Questor de Commodity Insights. El modelo describe la perforación inicial de cuatro pozos de producción de gas, seguida de dos pozos adicionales para mantener la meseta. Las operaciones están programadas para comenzar en 2029, alcanzar la meseta en 2032 y finalizar la producción en 2062. Se modeló una línea de flujo de 90 kilóemtros que se conectaría al complejo Ballena, donde se procesaría y se conectaría aún más al Sistema Nacional de Transporte. El análisis económico, utilizando escenarios de precios de materias primas de Vantage, demuestra la viabilidad financiera del proyecto. El precio de equilibrio alcanza más de $2,5 dólares el millón de pies cúbicos (Mcf) a la salida del complejo Ballena. Las proyecciones de ingresos varían significativamente según los diferentes escenarios de precios de materias primas. Un análisis de sensibilidad revela que el proyecto deja de ser rentable con un precio base de Henry Hub de 2,30 dólares por millón de pies cúbicos. Estos resultados ponen de relieve la gran sensibilidad del proyecto a las fluctuaciones de los precios de las materias primas. El activo de gas Sirius, cuando se lo valora a nuestro precio base de gas natural, arroja un valor actual neto después de impuestos de aproximadamente 1.700 millones de dólares, descontado a una tasa del 10%. Si bien el análisis se centra en una estrategia de mercado interno, existe potencial para una mayor valoración del activo si se considera que una parte de la producción se destina a la materia prima de GNL, especialmente si se realizan más descubrimientos en la zona. Equilibrar las oportunidades y los desafíos La inversión inicial en el proyecto Sirius es sustancial. Petrobras estima que el gasto exploratorio será de aproximadamente 1.200 millones de dólares, con un costo de desarrollo de producción estimado en 2.900 millones de
Ecopetrol· Premium
Sirius (de Ecopetrol y Petrobras), es viable financieramente y arroja un valor neto de US$1.700 millones, según S&P Global
El análisis económico de S&P, utilizando escenarios de precios de materias primas de Vantage, demuestra la viabilidad financiera del proyecto. El precio de equilibrio alcanza más de $2,5 dólares el millón de pies cúbico (Mcf) a la salida del complejo Ballena (en La Guajira). Las proyecciones de ingresos varían signific
Por Redacción
Más en Ecopetrol
Ver todo
Ecopetrol Premium
Terminó el mantenimiento correctivo de la Planta de gas Cusiana, en el municipio de Tauramena, Casanare
Ecopetrol Premium
En el marco del contrato con la firma Covington, el director de Cumplimiento de Ecopetrol ordenó investigar 70 funcionarios, incluso al mismo Ricardo Roa
Ecopetrol Premium
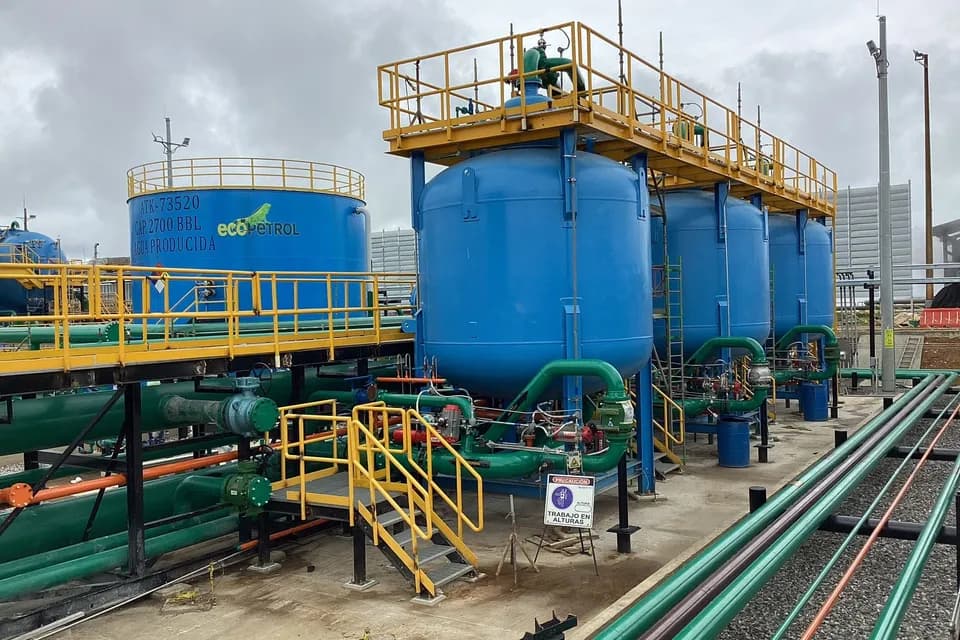
Ecopetrol tiene nuevo sistema de tratamiento de agua para mejorar la producción del campo Castilla, en Meta; le ahorrará US$10 millones
Ecopetrol Premium