Primera Página – Agencia de Noticias –
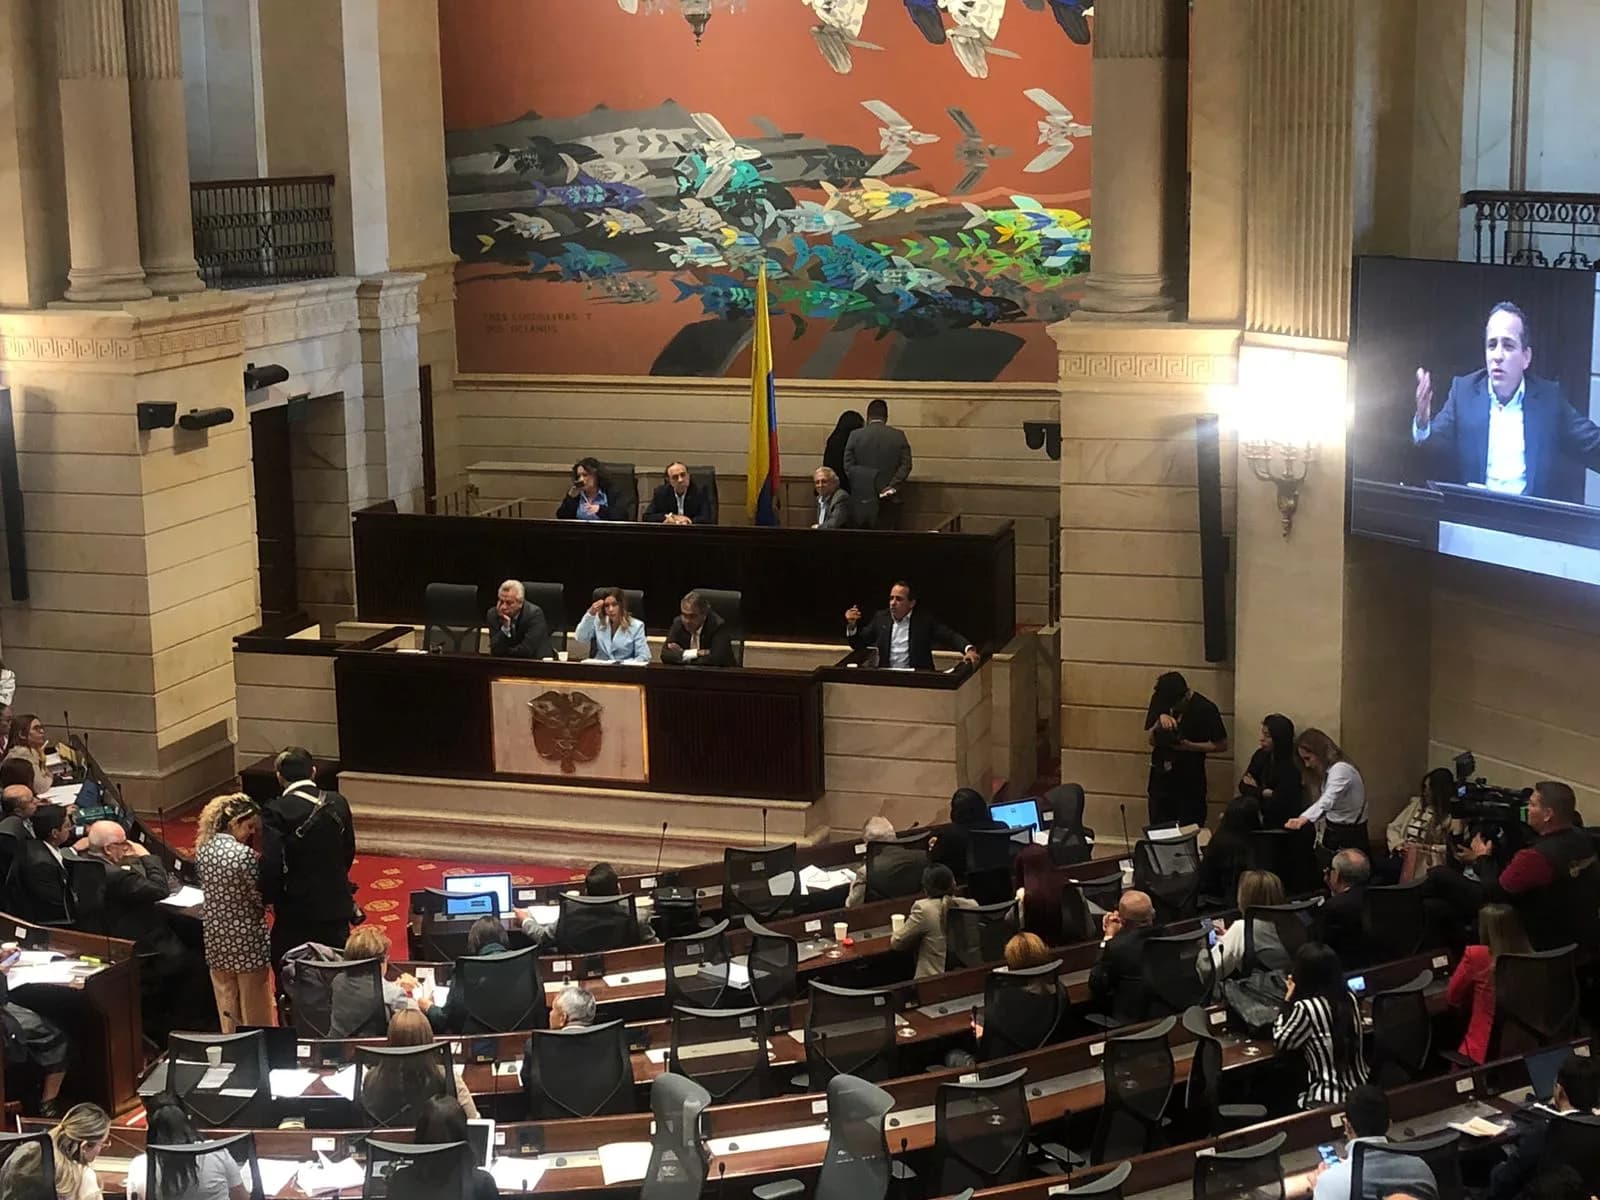
Bogotá. - La Comisión Tercera del Senado aprobada en tercer debate y sin aval del Ministerio de Hacienda, el proyecto de Ley número 376 de 2024 Cámara, por medio de la cual se exceptúa a los convenios solidarios de las juntas de acción comunal del pago del gravamen a los movimientos financieros.
La iniciativa tiene como objetivo exceptuar a los convenios solidarios celebrados entre los entes del orden nacional, departamental, distrital y municipal con las juntas de acción comunal del pago del Gravamen a los Movimientos Financieros (GMF). Para lo anterior, se busca agregar un numeral al artículo 879 del Estatuto Tributario (ET).
Concepto Ministerio de Hacienda y Crédito Público
En la misma línea, es preciso señalar que de conformidad con el artículo 154 de la Constitución Política, a iniciativa del Gobierno nacional, solo se podrán dictar o reformar las leyes que tengan como propósito decretar exenciones de impuestos, contribuciones o tasas nacionales y en caso de que cursen en el Congreso de la República proyectos de ley de iniciativa parlamentaria con dicho contenido, deberán contar con el aval del Gobierno, tal como lo ha determinado nacional la jurisprudencia de la Corte Constitucional. De manera que la iniciativa bajo estudio requiere la aval del Gobierno nacional, representada en esta Cartera en materia fiscal y tributaria, conforme a sus competencias, sin el cual podría conllevar un riesgo de inconstitucionalidad.
Teniendo en cuenta lo anterior y dadas las implicaciones fiscales que tendrían la implementación de la iniciativa, es necesario que los autores y ponentes den cumplimiento a lo establecido en el artículo séptimo de la Ley 819 de 2003, el cual establece que todo proyecto de ley debe hacer explícita su compatibilidad con el Marco Fiscal de Mediano Plazo, y debe incluir expresamente en la exposición de motivos y en las ponencias de trámite correspondientes a los costos fiscales de la iniciativa y la fuente de ingreso adicional generada para el respectivo financiamiento, particularmente por la reducción. de ingresos que conllevaría la aprobación de la propuesta normativa sin preverse una fuente sustitutiva.
Respecto de este artículo, la Corte Constitucional ha señalado que “(i) El deber de análisis de impacto fiscal solo se hace exigible si la iniciativa legislativa efectivamente ordena un gasto o establece un beneficio tributario, no si se limita a autorizarlos”, de manera que corresponde al Congreso de la República hacer las consideraciones y evaluaciones relativas a los efectos fiscales de las propuestas comentadas en este concepto.