

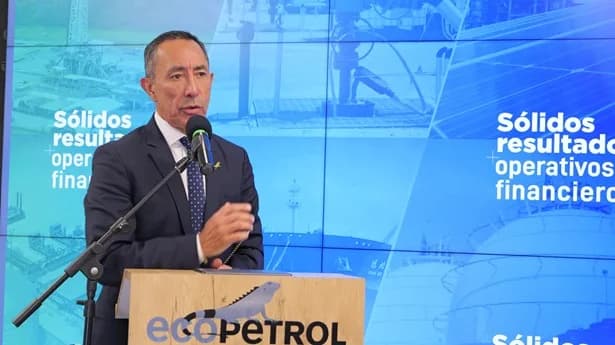
Primera Página — Agencia de Noticias — Medellín. - En un reciente informe de la Dirección de Investigaciones Económicas del Grupo Bancolombia, se dijo que la recomendación sobre precio objetivo de Ecopetrol entrará en revisión, por la continuidad en la “pérdida de eficiencia” y un menor margen de Ebitda -ganancias antes de intereses- del 29% para 2025. Bajo revisión “Resultados con sesgo negativo, dado que las cifras reportadas se ven favorecidas por sorpresas contables y no recurrentes tanto a nivel operativo como no operativo. Al eliminar estos efectos en nuestras cuentas, el Ebitda hubiera circundado los COP10,2 billones (bn) para un margen de 29,5% y la utilidad neta de la compañía hubiese sido de COP1,5 bn, con un margen neto de 4,29%, una rentabilidad solo observada en periodos de crisis petrolera mundial”, dice Bancolombia en su informe. “La continuidad en la pérdida de eficiencia operativa durante el 3T y 4T de 2024, más una guía de margen Ebitda de 39% para todo 2025, hace que tengamos que revisar nuestras expectativas y su efecto en la valoración”, agregó. “Por lo tanto, ponemos nuestra estrategia y precio objetivo bajo revisión. Si bien la compañía realizó una gestión comercial efectiva en inventarios en el 4T24, logrando compensar la caída en el precio de venta, los costos y gastos operacionales sin el efecto no recurrente aumentaron 1,7% anual, y el gasto financiero sin diferencia en cambio aumentó un 15% anual”, añadió. Por ende, si no fuera por los efectos no recurrentes y contables, que suman COP2,4 bn y corresponden a la adquisición de participación de CPO-09 y una recuperación (impairment), el Ebitda y la utilidad neta del trimestre caería de manera relevante”, precisó. Ecopetrol presentará a la asamblea de accionistas la propuesta de un dividendo de COP214 por acción, lo que representaría una rentabilidad del 11,35% con respecto al precio de cierre del 4 de marzo. “La reserva ocasional de Ecopetrol llegaría a COP16,6 bn si se aprueba el proyecto de distribución de utilidades”, subrayó la entidad financiera. “Los ingresos de la compañía se mantuvieron inalterados y superaron levemente la expectativa. La estabilidad de los ingresos se explica por tres factores que compensaron la fuerte caída en los precios: el aumento de la tasa de cambio, un incremento del 5% en los volúmenes de venta y mayores ingresos por servicios de transmisión. Dentro de nuestra expectativa, no contábamos con una gestión comercial eficiente en inventarios que incrementara los volúmenes de venta”, dice Bancolombia. Precisó que “el Ebitda disminuyó solo 3% anual, dado un ingreso no recurrente de COP1,7 bn (antes de impuestos) relacionado con la adquisición de Ecopetrol a Repsol del 45% de participación en el contrato de asociación CPO-09”. “Es de resaltar que los costos de la compañía aumentaron más de lo esperado, por lo que el margen EBITDA frente al 4T23 es menor, incluso con el ingreso no recurrente. Finalmente, la utilidad neta, además de los COP1,7 bn, registró un impulso adicional por COP705.000 mn, dado un write in”. agregó. “Así, se registra un resultado de COP3.900 mn, lo que refleja una caída del 7,8% anual. Resaltamos que, al omitir los efectos contables y no recurrentes, la utilidad neta sería de COP1.500 mn”, puntualizó. Otras notas del reporte y llamada de resultados: • Camilo Barco, CFO de Ecopetrol descartó la eventual repartición de la reserva ocasional que generaría dividendos adicionales, explicando que la compañía tiene compromisos importantes de inversiones y posibles presiones de caja por la caída en precios de venta. Además, agregó que de darse una repartición de esta reserva esto se realizaría con endeudamiento en su totalidad. • Los posibles impactos en 2025 en impuestos dada la declaratoria por conmoción interior serían de COP1,2 billones donde COP600 mil millones estarían explicados por impuesto a la venta de crudo y COP600 mil millones por impuesto de timbre. • Según Ecopetrol, el margen Ebitda de 39% se justifica por menores previsiones de precio de Brent. La compañía espera un precio de USD73 por barril. • La expectativa de aportes de Ecopetrol a la nación para 2025 sería de COP35 billones divididos en COP7.8 billones por dividendos, COP9 billones en regalías y COP19 billones por totalidad de impuestos pagados (renta, terceros, ventas de crudo, impuesto de timbre, etc) • Ecopetrol espera que la planta de regasificación del pacifico se ejecute y tenga capacidad de 60 mpcd, la compañía realizará un contrato de prestación de servicios con un tercero que deberá garantizar la entrega del producto en la red de gasoductos. Por otro lado, se encuentra evaluando la posible integración de otra regasificadora en las facilidades de chuchupa (Guajira) por 200 mpcd • La deuda total de la compañía aumentó 13%, a COP120 bn, mientras el EBITDA disminuyó 11%, a COP5
Empresas· Premium
Pérdida de eficiencia y una guía del margen de Ebitda del 39% de Ecopetrol en 2025, razones de Bancolombia para poner bajo revisión el precio objetivo
“Si bien la compañía realizó una gestión comercial efectiva en inventarios en el 4T24, logrando compensar la caída en el precio de venta, los costos y gastos operacionales sin el efecto no recurrente aumentaron 1,7% anual, y el gasto financiero sin diferencia en cambio aumentó un 15% anual. Por ende, si no fuera por lo
Por Redacción
Más en Empresas
Ver todo
Resultados
Un gigante del comercio electrónico regional supera las previsiones y dispara su acción
Fusiones
Una ola de fusiones redibuja el mapa del sector financiero regional
Empresas
Ecopetrol, Cenit, Bavaria y GEB fueron las empresas que más utilidades lograron en Bogotá
Empresas Premium