

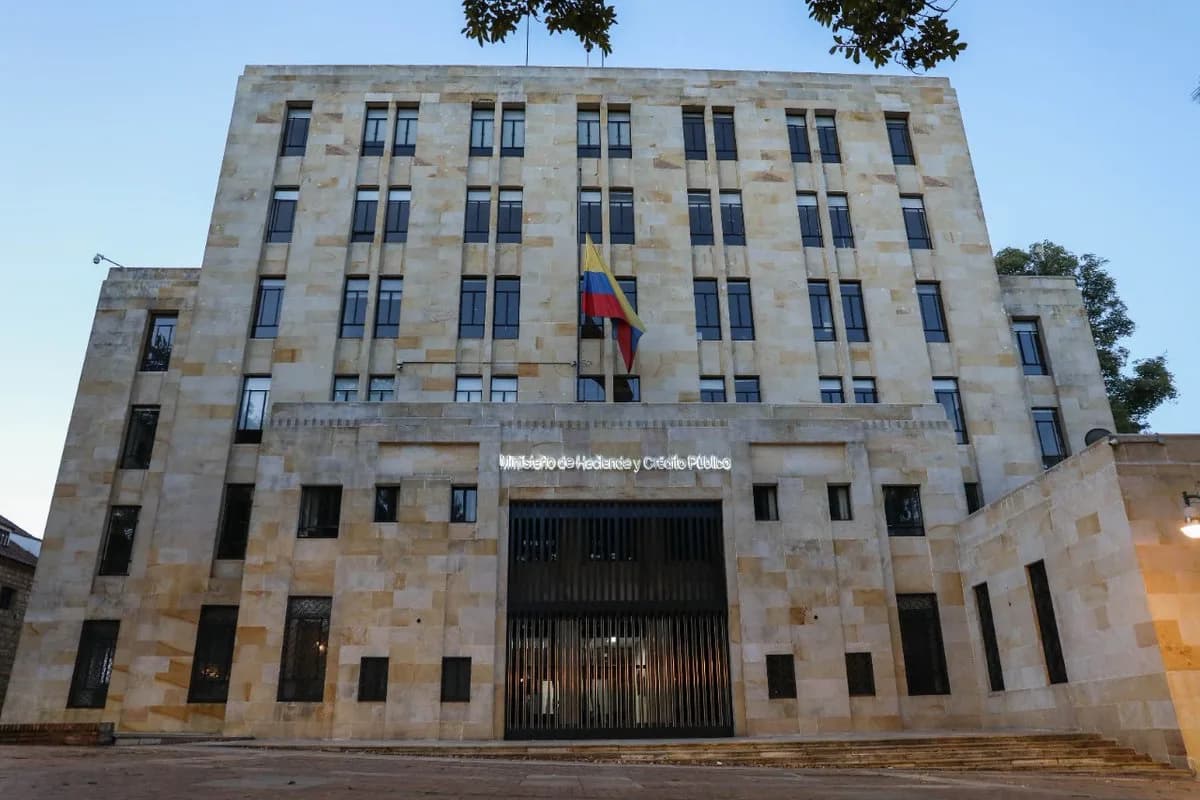
Primera Página – Agencia de Noticias – Bogotá.- El Ministerio de Hacienda y Crédito Público alista una normatividad, mediante la cual, establecerá que los contribuyentes podrán ajustar el costo de los activos fijos por el año gravable 2023 en el 12,40%. De acuerdo con este borrador, para efectos de determinar la renta o ganancia ocasional, según el caso, proveniente de la enajenación durante el año gravable 2023, de bienes raíces y de acciones o aportes que tengan el carácter de activos fijos, los contribuyentes que sean personas naturales podrán tomar como costo fiscal cualquiera de los siguientes valores: 1. El valor que se obtenga de multiplicar el costo fiscal de los activos fijos enajenados, que figuren en la declaración de renta por el año gravable de 1986 por 48,10, si se trata de acciones o aportes, y por 406,39, en el caso de bienes raíces. 2. El valor que se obtenga de multiplicar el costo de adquisición del bien enajenado por la cifra de ajuste que figure frente al año de adquisición del mismo, conforme con la siguiente tabla: Cabe mencionar que la cifra obtenida, puede ser incrementada en el valor de las mejoras y contribuciones por valorización que se hubieren pagado, cuando se trate de bienes raíces. En el momento de la enajenación del inmueble, se restará del costo fiscal determinado de acuerdo con el presente artículo, las depreciaciones que hayan sido deducidas para fines fiscales. El costo fiscal de los bienes raíces, aportes o acciones en sociedades determinado de acuerdo con este artículo, podrá ser tomado como valor patrimonial en la declaración de renta y complementarios del año gravable 2023.
Contribuyentes podrán ajustar el costo de los activos fijos por el año gravable 2023 en 12,40%
El ajuste para el año gravable 2022 había sido de 4,67%. Para efectos de determinar la renta o ganancia ocasional, según el caso, proveniente de la enajenación durante el año gravable 2023, de bienes raíces y de acciones o aportes que tengan el carácter de activos fijos, los contribuyentes que sean personas naturales p
Por Redacción
Más en Sin categoría
Ver todo
Sin categoría Premium
Definitivamente, grupo español Mutua ejercerá opciones para adquirir hasta el 100% de Seguros del Estado y Seguros de Vida del Estado en Colombia
Sin categoría
Presidente de la Fed cree que aún “falta progreso” este año para alcanzar la meta de inflación en E.U.
Sin categoría
Tasas de TES a octubre de 2034 subieron 30 puntos básicos en su apertura a 11,14%, tasa en la que operan en este momento
Sin categoría